Pixpay

Captures d’écran
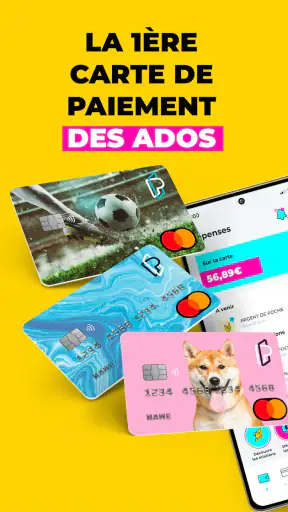
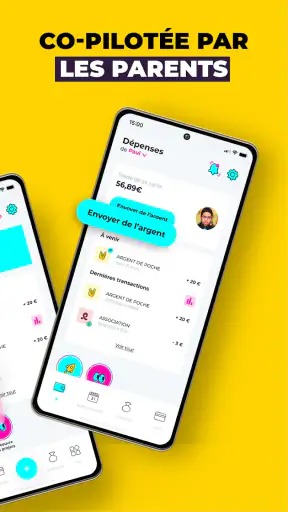
Détails
- Note
- 3.43K avis
- Version
- 6.11.36
- Développeur
- Pixpay
Analyse par Norviv
J’ai abordé Pixpay comme une solution de finance destinée aux adolescents, mais aussi comme un outil que les parents doivent pouvoir consulter sans perdre du temps. L’idée est simple à comprendre : proposer une carte de paiement aux jeunes tout en les accompagnant dans l’apprentissage du budget. Dans la pratique, l’intérêt ne se limite pas au fait de payer avec une carte. Ce qui compte, c’est la manière dont l’application transforme les dépenses quotidiennes en occasions de comprendre où part l’argent.
Développée par Pixpay, cette application gratuite appartient à la catégorie finance et vise un public très différent d’une banque mobile classique. Elle ne cherche pas à remplacer tous les services financiers d’un adulte. Je la vois plutôt comme un espace encadré pour commencer à gérer son argent, avec un rôle partagé entre l’adolescent qui utilise la carte et le parent qui l’accompagne. C’est cette séparation des rôles qui détermine vraiment si l’expérience sera utile ou frustrante.
Une expérience pensée pour apprendre avant de dépenser
La première qualité de Pixpay est de rendre le sujet du budget plus concret. Pour un adolescent, parler de dépenses mensuelles dans une application abstraite peut sembler scolaire. Une carte utilisée pour un goûter, un trajet, un achat en ligne ou une sortie donne immédiatement un contexte. Je trouve cette approche plus efficace qu’un simple tableau de chiffres, parce qu’elle relie la décision à une situation réelle.
Le parent, de son côté, ne cherche pas forcément un outil compliqué. Il veut généralement savoir comment l’argent est utilisé, éviter les mauvaises surprises et donner progressivement davantage d’autonomie. L’application est intéressante lorsqu’elle sert de terrain d’entraînement : le jeune apprend à faire des choix, tandis que l’adulte conserve un niveau de visibilité suffisant pour intervenir si nécessaire.
Il faut toutefois adopter la bonne attitude dès le départ. Pixpay ne fera pas apparaître automatiquement de bonnes habitudes. Si l’adolescent reçoit de l’argent sans discuter de priorités, de dépenses récurrentes ou de limites, l’application risque de devenir seulement un moyen de paiement. Son vrai potentiel apparaît lorsque la famille prend quelques minutes pour définir une méthode simple : une somme pour les dépenses courantes, une part éventuellement mise de côté et un moment régulier pour regarder les opérations.
Je conseille notamment de ne pas commenter chaque petite dépense. Une surveillance permanente peut donner l’impression que la carte est une récompense conditionnelle plutôt qu’un outil d’apprentissage. Il est plus constructif de repérer ensemble les tendances : achats répétés, budget consommé trop tôt, ou différence entre une envie immédiate et un objectif plus important. Cette utilisation transforme les informations de l’application en discussion utile, au lieu d’en faire un instrument de contrôle.
Le bon scénario pour une famille au quotidien
Imaginons un adolescent qui reçoit son argent au début du mois. La première semaine, il dépense une partie de son budget dans plusieurs petites sorties. Rien ne semble problématique pris séparément, mais le total devient visible plus vite qu’il ne l’aurait pensé. Plutôt que de remettre immédiatement de l’argent, le parent peut lui demander de regarder ce qu’il reste et de prévoir les semaines suivantes. Cette situation banale est précisément celle où l’application peut apprendre quelque chose de durable.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Un autre usage pertinent concerne les dépenses prévues. Avant une sortie scolaire ou un week-end entre amis, le jeune peut estimer ce dont il aura besoin et vérifier si son solde permet cette dépense. Il commence ainsi à distinguer l’argent disponible aujourd’hui de l’argent déjà réservé mentalement pour plus tard. Ce petit réflexe est plus formateur qu’une explication générale sur l’épargne, car il intervient au moment où la décision se présente.
Pour les parents séparés ou les familles où plusieurs adultes participent à l’argent de poche, la clarté de l’organisation devient particulièrement importante. Il vaut mieux décider à l’avance qui verse l’argent, qui suit les dépenses et comment sont traitées les demandes exceptionnelles. L’application peut accompagner cette organisation, mais elle ne remplace pas l’accord familial. Sans règle commune, même une interface claire peut créer des malentendus.
Ce que l’on peut attendre en matière de rapidité
Sur une application financière, la rapidité perçue ne dépend pas uniquement de l’ouverture de l’écran. L’utilisateur attend surtout de retrouver rapidement les informations utiles : consulter son budget, vérifier une opération ou comprendre la situation avant de payer. Dans ce type d’usage, une navigation lisible vaut souvent mieux qu’une interface chargée de fonctions secondaires.
Je trouve pertinent d’évaluer Pixpay par rapport à la fréquence des actions réelles. Un adolescent ne vient pas forcément y passer de longues sessions. Il l’ouvre plutôt pour vérifier s’il peut acheter quelque chose, regarder une dépense récente ou faire le point avec un parent. Une application qui permet ces contrôles courts sans détour inutile est plus adaptée qu’un service bancaire conçu pour des opérations complexes.
La sensation de rapidité peut naturellement varier selon le téléphone, la connexion et le moment où les informations doivent être actualisées. Je ne considérerais donc pas une attente ponctuelle comme un défaut définitif de l’application. En revanche, pour une utilisation financière, il est raisonnable de prendre l’habitude de vérifier sa situation un peu avant un achat important, plutôt qu’au dernier instant devant la caisse.
Ce conseil est aussi valable pour les parents. Si une décision dépend d’un versement ou d’une autorisation, mieux vaut la préparer à l’avance. Cela réduit le stress et évite de confondre un délai d’actualisation avec un problème de carte ou de compte. La meilleure expérience vient d’un usage anticipé, pas d’une vérification dans l’urgence.
Les moments où l’application est davantage sollicitée
Les périodes les plus exigeantes ne sont pas forcément les longues sessions. Ce sont plutôt les moments où plusieurs personnes consultent ou utilisent le service autour d’une même dépense : départ en vacances, rentrée, sortie collective ou réception d’argent de poche. Dans ces situations, l’application devient un point de coordination entre le jeune et l’adulte.
Pour éviter une utilisation désordonnée, je recommande de séparer les opérations habituelles des demandes exceptionnelles. Le budget courant doit rester compréhensible. Si chaque sortie donne lieu à un ajout improvisé, l’adolescent perd la possibilité de mesurer ses choix et le parent ne sait plus ce qui correspond à une allocation normale. Un versement supplémentaire peut être parfaitement justifié, mais il gagne à être identifié comme tel.
Les achats en ligne sont un autre moment où la prudence est nécessaire. Avant de laisser un adolescent payer sur internet, il faut discuter de la différence entre un site connu, un abonnement récurrent et un achat unique. Le risque n’est pas seulement de dépenser trop : c’est aussi d’oublier qu’un service peut continuer à facturer après le premier paiement. Pixpay peut aider à suivre les mouvements, mais l’éducation au contexte de l’achat reste indispensable.
J’apprécie également l’idée d’utiliser l’application après une dépense, et pas seulement avant. Une vérification rapide permet de relier le montant affiché au souvenir de l’achat. Si une opération semble inconnue, le jeune peut d’abord rechercher le ticket ou demander à l’adulte ce qu’il en pense, au lieu de paniquer. Cette routine développe une compétence utile : savoir contrôler son historique plutôt que supposer que tout est correct.
Stabilité et récupération en cas de problème
La stabilité est particulièrement importante pour une application liée à une carte. Une application de divertissement peut être relancée plus tard sans conséquence ; une application financière est consultée au moment où l’utilisateur veut prendre une décision. Je privilégie donc une expérience prévisible, avec des informations faciles à retrouver et une réaction compréhensible lorsque la connexion ou l’actualisation ne se déroule pas comme prévu.
Dans la vie quotidienne, il est utile de distinguer trois situations : l’application qui ne s’ouvre pas, l’information qui tarde à s’afficher et le paiement qui pose problème. Ces cas ne se traitent pas de la même manière. Fermer puis rouvrir l’application peut suffire dans le premier cas, tandis qu’une actualisation retardée demande surtout d’attendre et de vérifier la connexion. Pour un paiement refusé, il ne faut pas multiplier les tentatives sans comprendre la cause.
Je conseille aux familles de prévoir une solution de secours pour les trajets ou sorties importantes. Cela ne signifie pas que Pixpay est peu fiable ; c’est simplement une bonne habitude pour tout moyen de paiement utilisé par un adolescent. Avoir une autre façon de contacter un parent ou de gérer un imprévu évite qu’un incident technique ponctuel devienne une situation anxiogène.
La récupération après une erreur dépend aussi de la discipline de l’utilisateur. Conserver les justificatifs, noter les achats inhabituels et signaler rapidement une opération qui ne semble pas correspondre sont des réflexes plus efficaces que de consulter l’application uniquement lorsque quelque chose va mal. Cette méthode rend l’historique réellement utile et facilite les échanges entre le jeune et sa famille.
Avec une note moyenne de 4,6 fondée sur environ 16 milliers d’évaluations, Pixpay bénéficie d’un accueil globalement favorable sur les plateformes. Son volume dépasse également le million d’installations, ce qui montre qu’elle a trouvé un public bien plus large qu’un simple outil expérimental. Ces chiffres ne garantissent pas une expérience identique sur chaque téléphone, mais ils donnent une indication intéressante sur son adoption.
Compatibilité et contraintes du téléphone
Pixpay fonctionne à partir d’Android 8.0, ce qui couvre encore de nombreux appareils utilisés par les familles. Cette exigence reste néanmoins à vérifier avant l’installation sur un ancien téléphone transmis à un adolescent. Un appareil compatible sur le papier peut aussi offrir une expérience moins confortable s’il manque d’espace, si son système est très ancien ou si sa connexion est instable.
Je ne la choisirais pas comme unique outil financier sur un téléphone qui présente déjà des ralentissements importants. Les applications de finance doivent être consultées avec suffisamment de confiance pour éviter les erreurs de manipulation. Si l’appareil met longtemps à afficher les écrans ou ferme régulièrement les applications, le problème vient peut-être davantage du téléphone que de Pixpay, mais le résultat pour l’utilisateur reste le même.
La version actuelle, 6.11.36, montre que le service continue d’évoluer. Pour profiter correctement des corrections et des ajustements, je recommande de maintenir le système et l’application dans un état raisonnablement récent. Je déconseille aussi d’installer l’application sur un appareil partagé sans réfléchir aux comptes ouverts, aux notifications visibles et à la confidentialité des informations financières.
La classification PEGI 3 indique une accessibilité très large du point de vue de l’âge du contenu, mais cela ne veut pas dire qu’un enfant très jeune devrait gérer seul une carte. La maturité, la compréhension des achats et l’accompagnement parental comptent davantage que l’étiquette d’âge. Pour un adolescent autonome, l’outil peut être formateur ; pour un enfant qui ne comprend pas encore la valeur de l’argent, l’adulte doit rester beaucoup plus présent.
Pixpay face aux alternatives habituelles
La comparaison la plus évidente est celle d’un compte bancaire traditionnel associé à une carte. Une banque classique peut être préférable pour une famille qui veut centraliser toutes ses opérations, préparer des services financiers plus complets ou éviter de multiplier les applications. Elle peut aussi sembler plus naturelle lorsque l’adolescent est déjà prêt à entrer dans une relation bancaire plus large.
À l’inverse, Pixpay me paraît plus pertinente lorsque l’objectif principal est l’apprentissage progressif. Une simple remise d’argent en espèces donne une liberté immédiate, mais laisse peu de traces pour analyser les habitudes. Une carte d’adulte confiée à un jeune peut être pratique, mais elle mélange parfois les dépenses familiales et celles de l’adolescent. Ici, l’intérêt est de créer un cadre dédié, à condition que la famille accepte de l’utiliser comme un outil pédagogique.
Les applications de suivi de budget sans carte peuvent convenir à un adolescent qui possède déjà un moyen de paiement et veut seulement catégoriser ses dépenses. Elles offrent parfois davantage de liberté dans l’analyse, mais elles demandent que les opérations soient saisies ou rassemblées ailleurs. Pixpay est plus directe pour relier l’apprentissage à l’usage d’une carte, tandis qu’un outil de budget séparé peut être meilleur pour quelqu’un qui aime analyser ses dépenses en détail.
Je ne recommanderais donc pas Pixpay à un adulte qui cherche une banque complète, ni à une personne qui veut uniquement un tableau de suivi sans dimension familiale. Son intérêt est plus précis : accompagner un jeune dans ses premiers choix financiers avec une carte et un cadre de discussion. Plus le besoin s’éloigne de cette situation, plus une alternative classique risque d’être adaptée.
Les détails qui font la différence dans l’apprentissage
Un premier conseil consiste à fixer un rendez-vous budgétaire court et régulier, plutôt que de vérifier l’application au hasard. Le but n’est pas de faire un audit, mais de répondre à trois questions : qu’est-ce qui a été dépensé, qu’est-ce qui reste à prévoir et quelle décision pourrait être différente la prochaine fois ? Cette méthode évite que l’adolescent associe chaque notification à une réprimande.
Deuxième conseil : utiliser les dépenses répétées comme support de réflexion. Un petit achat fréquent peut peser davantage qu’un achat exceptionnel, mais ce n’est visible qu’en prenant du recul. En regardant l’historique avec le jeune, le parent peut lui demander de choisir entre conserver cette habitude, la limiter ou la remplacer. C’est une façon concrète d’introduire la notion de priorité sans imposer une leçon théorique.
Troisième insight : laisser une petite marge d’erreur contrôlée. Si le budget est tellement serré qu’aucune décision imparfaite n’est possible, l’adolescent n’apprend pas à corriger ses choix. À l’inverse, ajouter de l’argent dès que le solde baisse trop vite masque la conséquence. Le bon équilibre consiste à accepter certains petits écarts tout en refusant de les rendre invisibles.
Enfin, je recommande de distinguer clairement l’argent destiné à une dépense prévue de celui qui reste libre. Cette séparation mentale améliore la lecture du solde et évite de considérer toute la somme disponible comme de l’argent à dépenser immédiatement. Même sans transformer l’application en cours de comptabilité, cette habitude prépare à gérer des revenus et des charges plus complexes.
Mon verdict sur les performances et l’usage réel
Après l’avoir considérée sous l’angle de la rapidité, de la stabilité et des contraintes matérielles, je retiens surtout une application qui doit rester simple à consulter. Elle est convaincante quand elle accompagne une routine familiale claire : le jeune utilise la carte, vérifie ses dépenses et apprend à prévoir ; le parent observe, explique et ajuste progressivement le cadre.
Ses limites sont liées à cette même spécialisation. Elle ne remplacera pas une banque complète pour un adulte, ne supprimera pas les discussions sur les achats en ligne et ne garantit pas à elle seule une bonne gestion de l’argent. Les familles qui veulent seulement donner de l’argent sans suivi risquent de ne pas exploiter son intérêt, tandis que celles qui souhaitent tout contrôler peuvent rendre l’expérience pesante pour l’adolescent.
Pixpay est donc un choix que je conseillerais aux parents qui veulent introduire une carte de paiement dans un apprentissage progressif, avec des échanges réguliers sur le budget. La gratuité facilite l’essai, et son accessibilité technique la rend envisageable sur de nombreux appareils. Pour un adolescent prêt à gagner en autonomie, c’est une passerelle intéressante entre l’argent de poche géré par les adultes et les responsabilités financières qui viendront ensuite.
Mon avis final est favorable, mais conditionnel : Pixpay fonctionne le mieux comme un outil d’apprentissage accompagné, pas comme une solution magique de contrôle financier. Si la famille définit ses règles, prépare les dépenses importantes et accepte de laisser le jeune apprendre de petites erreurs, l’application peut devenir un support quotidien réellement utile. Dans le cas contraire, une carte bancaire classique ou un simple suivi de budget sera peut-être plus cohérent avec le besoin.
Foire aux questions
01Qu’est-ce que Pixpay et à qui s’adresse cette application ?
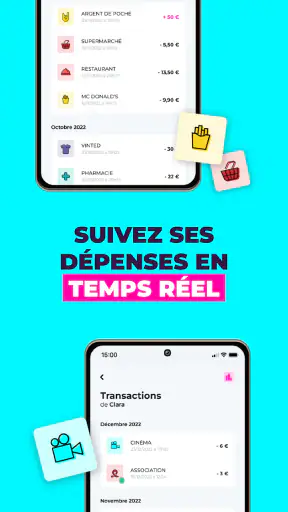
Pixpay est une solution de paiement destinée principalement aux adolescents, avec une carte et une application mobile supervisées par un parent. Elle permet de recevoir de l’argent de poche, de réaliser des paiements et de suivre les dépenses au quotidien. Avant le téléchargement, il faut vérifier l’âge minimum requis, les conditions d’éligibilité et la disponibilité du service dans votre pays.
02Comment fonctionne le contrôle parental avec Pixpay ?
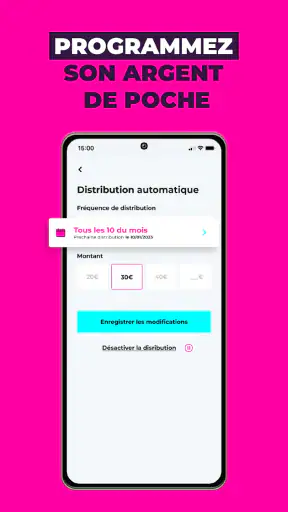
L’un des principaux intérêts de Pixpay est de permettre aux parents de garder un œil sur l’utilisation de la carte sans gérer chaque dépense manuellement. Depuis leur espace, ils peuvent généralement consulter les transactions, alimenter le compte, définir certaines limites et recevoir des notifications. Les fonctions exactes peuvent varier selon l’offre choisie et les mises à jour de l’application.
03Pixpay est-il vraiment gratuit ou existe-t-il des frais ?
Pixpay n’est pas nécessairement une solution entièrement gratuite. Selon la formule sélectionnée, des frais peuvent concerner l’abonnement, la carte, certains retraits, les paiements à l’étranger ou des opérations particulières. Nous vous conseillons de consulter la grille tarifaire officielle avant l’inscription, car les prix et les conditions peuvent évoluer. L’application peut être téléchargée gratuitement, sans que tous les services le soient.
04Où la carte Pixpay peut-elle être utilisée ?
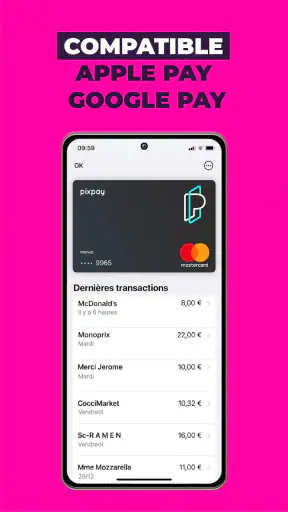
La carte Pixpay peut être utilisée chez de nombreux commerçants acceptant le réseau de paiement associé, en magasin ou en ligne, sous réserve des restrictions appliquées aux mineurs et des réglages définis par le parent. Certaines catégories de marchands ou opérations peuvent être bloquées pour des raisons de sécurité. Il est également important de vérifier les conditions concernant les paiements à l’étranger et les retraits d’espèces.
05Que faire si la carte Pixpay est perdue, volée ou si une transaction semble suspecte ?
En cas de perte, de vol ou de transaction inhabituelle, le parent doit agir rapidement depuis l’application afin de verrouiller la carte ou de contacter l’assistance Pixpay. Les notifications et l’historique des opérations facilitent la détection d’un problème. Évitez de partager les identifiants, codes de validation ou informations de carte, et consultez les procédures officielles pour demander un remplacement ou contester une opération.


